FINANZAS PARA JÓVENES
Finanzas para jóvenes: tarjetas, ahorro y cómo cuidar tu dinero
Las finanzas para jóvenes son mucho más que aprender a ahorrar unos cuantos pesos al mes. Cuando empiezas a trabajar, recibir tu primer sueldo o tener acceso a una tarjeta de crédito, también comienzas a tomar decisiones que pueden afectar tu dinero durante los próximos años.
Hoy existen aplicaciones financieras y tarjetas como Nu, Stori y otras alternativas que permiten administrar gastos, construir un historial crediticio y separar dinero para diferentes objetivos. Sin embargo, tener una tarjeta o encontrar una cuenta que ofrece rendimiento no significa automáticamente que estés haciendo una buena elección.
La clave está en entender cómo funcionan estos productos antes de utilizarlos.
Finanzas para jóvenes: tarjetas, ahorro y cómo cuidar tu dinero
Una tarjeta de crédito no es dinero adicional ni un aumento de sueldo. Es una línea de financiamiento que la institución financiera pone a tu disposición y que posteriormente debes pagar.
Por ejemplo, si tienes una línea de crédito de $10,000 y compras $2,000, esos $2,000 forman parte de una deuda que tendrás que liquidar.
Una de las mejores prácticas dentro de las finanzas para jóvenes es utilizar la tarjeta solamente para compras que puedas pagar con tus ingresos.
También es importante conocer tres conceptos:
Fecha de corte: es el día en que la institución cierra el periodo y calcula los movimientos realizados.
Fecha límite de pago: es el último día para realizar el pago correspondiente.
Pago para no generar intereses: es la cantidad que debes cubrir para evitar que se generen intereses ordinarios sobre el saldo financiado.
CONDUSEF recomienda conocer estos conceptos y señala que pagar únicamente el mínimo puede hacer que una deuda tarde mucho más tiempo en liquidarse.
Por eso, para alguien que está comenzando su vida laboral, una regla sencilla puede ser:
Si no podrías comprarlo con tu dinero disponible, piénsalo dos veces antes de comprarlo con crédito.
Tarjetas como Nu, Stori y otras opciones
Dentro de las finanzas para jóvenes, las tarjetas digitales y las tarjetas de crédito que pueden solicitarse desde una aplicación han ganado popularidad porque simplifican el acceso a servicios financieros.
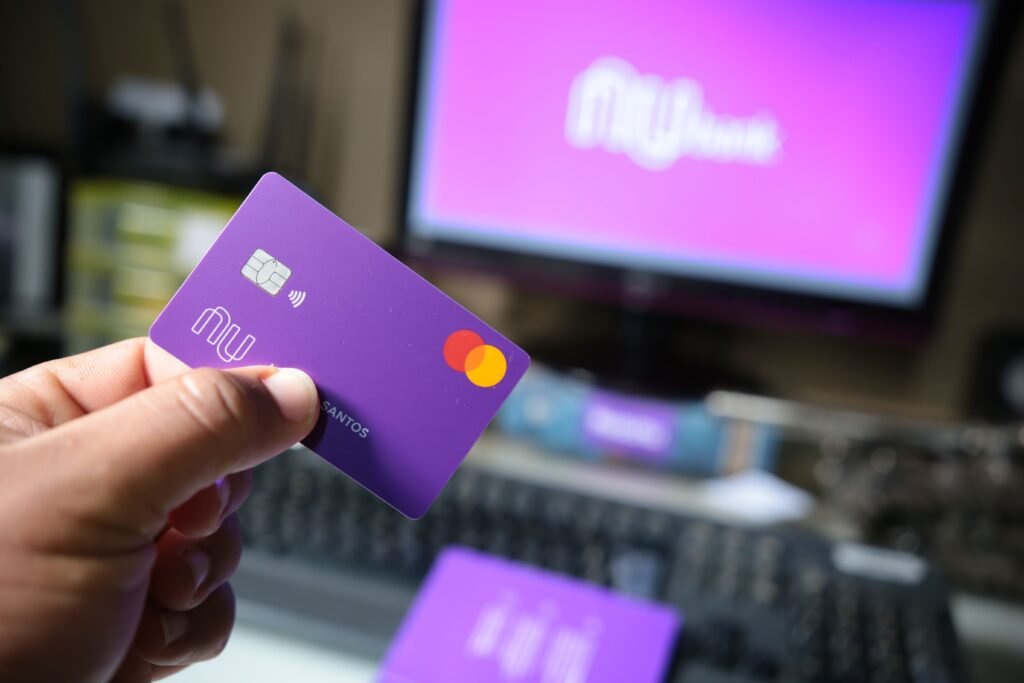
Nu, por ejemplo, ofrece productos de cuenta, tarjeta de débito y tarjeta de crédito, además de sus conocidas Cajitas para separar dinero y obtener rendimiento.
Stori, por su parte, ofrece diferentes tarjetas de crédito. Sus condiciones, tasas y CAT dependen del producto contratado. En su información oficial aparecen diferentes CAT promedio para sus tarjetas, por lo que es importante revisar la oferta específica que recibas antes de aceptar.
Esto deja una enseñanza importante: no elijas una tarjeta solamente porque no cobra anualidad o porque sea fácil de solicitar.
Antes de contratar, compara:
- CAT.
- Tasa de interés.
- Anualidad.
- Comisiones.
- Beneficios.
- Requisitos.
- Límite de crédito.
- Promociones.
- Condiciones para obtener recompensas o beneficios.
El CAT, o Costo Anual Total, es especialmente importante porque permite tener una referencia más completa del costo del financiamiento. CONDUSEF recomienda comparar este indicador antes de elegir una tarjeta.
¿Qué son las Cajitas de Nu y cómo funcionan?
Una de las herramientas que puede resultar interesante dentro de las finanzas para jóvenes son las llamadas Cajitas.
La idea es sencilla: en lugar de mantener todo tu dinero junto, puedes separar cantidades de acuerdo con diferentes objetivos.
Por ejemplo:
- Cajita para emergencia: $5,000
- Cajita para vacaciones: $3,000
- Cajita para computadora: $2,000
- Cajita para educación: $1,500
De esta manera puedes saber cuánto tienes disponible y cuánto dinero está destinado a cada objetivo.
Nu publica diferentes alternativas de rendimiento para sus Cajitas. Al momento de consultar su información para este artículo, Nu señala una tasa de 6.50% anual para Cajitas 24/7 y una Cajita Turbo con una tasa de 13% anual, bajo las condiciones y vigencia que establece la institución. Estas tasas pueden cambiar, por lo que deben verificarse directamente antes de tomar una decisión.
También existen modalidades de ahorro congelado con diferentes plazos y tasas. La ventaja de estas opciones puede ser obtener un rendimiento determinado a cambio de mantener el dinero durante un periodo establecido.
Por eso, una buena estrategia no consiste simplemente en buscar el porcentaje más alto.
Primero debes preguntarte:
¿Cuándo necesitaré este dinero?
Si puedes necesitarlo mañana, una opción con disponibilidad inmediata puede ser más adecuada. Si es dinero destinado a una meta futura, podrías considerar una alternativa con plazo.
¿Cuánto puedes ganar ahorrando?
Imagina que comienzas con $5,000 y encuentras una opción que ofrece una tasa anual de 10%.
De manera simplificada, antes de impuestos y sin considerar cambios en la tasa, esos $5,000 podrían generar aproximadamente $500 durante un año.
Ahora imagina que además agregas $500 cada mes.
El resultado sería mucho mayor porque no solamente estás ahorrando: estás aumentando constantemente el dinero sobre el que puedes obtener rendimiento.
Por eso, las finanzas para jóvenes no deberían enfocarse únicamente en encontrar la tasa más alta. El hábito de ahorrar constantemente puede ser mucho más importante a largo plazo.
También hay que diferenciar entre tasa de rendimiento, GAT nominal y GAT real.
La GAT permite conocer de una manera más completa el rendimiento de determinados productos financieros, mientras que la GAT real considera el efecto estimado de la inflación. Por eso, cuando compares cuentas de ahorro, no te quedes únicamente con el porcentaje grande que aparece en la publicidad.
El error de utilizar la tarjeta como si fuera dinero gratis
Uno de los problemas más comunes cuando una persona obtiene su primera tarjeta es pensar:
“Todavía tengo disponible mi línea de crédito, así que todavía puedo gastar.”
Esta forma de pensar puede provocar sobreendeudamiento.
Supongamos que ganas $12,000 al mes y tienes una tarjeta con una línea de $20,000. Que tengas disponible esa cantidad no significa que puedas gastar $20,000.
Tu capacidad real de pago depende de tus ingresos, gastos y otras obligaciones.
Una regla práctica para las finanzas para jóvenes es mantener tus gastos con tarjeta dentro de una cantidad que puedas liquidar completamente cada mes
Si utilizas $3,000 durante el periodo y posteriormente pagas los $3,000 correspondientes para no generar intereses, estás utilizando el crédito como una herramienta de pago.
Pero si gastas $8,000, solamente puedes pagar $1,000 y comienzas a financiar el resto, la deuda puede crecer debido a los intereses.
¿Qué pasa si solamente pagas el mínimo?
El pago mínimo puede parecer atractivo porque permite mantener la cuenta al corriente, pero no significa que la deuda desaparezca.
CONDUSEF explica que pagar únicamente el mínimo puede prolongar considerablemente el tiempo necesario para liquidar una deuda y aumentar el costo total del financiamiento.
Por eso, dentro de una buena estrategia de finanzas para jóvenes, el objetivo debería ser pagar el monto para no generar intereses siempre que sea posible.
Si alguna vez tienes dificultades para pagar una tarjeta, lo importante es actuar rápido, revisar las alternativas disponibles y evitar adquirir nuevas deudas para cubrir gastos cotidianos.
Cómo empezar a organizar tus finanzas desde tu primer sueldo
No necesitas ganar una gran cantidad de dinero para comenzar.
Puedes dividir tu ingreso utilizando porcentajes que se adapten a tu situación.
Por ejemplo:
- 60% — gastos necesarios: renta, transporte, comida, servicios y otros compromisos.
- 20% — ahorro: dinero destinado a emergencias y objetivos futuros.
- 10% — educación o crecimiento: cursos, herramientas, libros o capacitación.
- 10% — entretenimiento: salidas, videojuegos, viajes u otros gustos.
Estos porcentajes no son una regla obligatoria. Si actualmente tienes ingresos menores o gastos elevados, puedes comenzar con un porcentaje pequeño de ahorro.
Incluso ahorrar $200 o $300 al mes puede ayudarte a desarrollar el hábito.
La mejor estrategia es crear un sistema que puedas mantener.
Tu primera meta debería ser crear un fondo de emergencia
Antes de pensar en invertir grandes cantidades de dinero, es recomendable construir un fondo para imprevistos.
Una reparación del automóvil, una emergencia familiar, una computadora que deja de funcionar o un periodo sin ingresos pueden afectar seriamente tus finanzas.
Puedes comenzar con una meta pequeña de $1,000, después $5,000 y posteriormente intentar cubrir varios meses de tus gastos esenciales.
Las Cajitas y otras herramientas de ahorro pueden ayudarte a separar ese dinero de tu cuenta destinada a gastos diarios.
La finalidad no es hacerse rico rápidamente, sino conseguir que una emergencia no te obligue a utilizar una tarjeta de crédito para cubrirla.
La finalidad no es hacerse rico rápidamente, sino conseguir que una emergencia no te obligue a utilizar una tarjeta de crédito para cubrirla.
Una tarjeta de crédito puede ser útil para comenzar a construir historial, organizar algunos pagos y acceder a determinados beneficios.
Pero el ahorro cumple otra función.
El crédito te permite utilizar dinero prestado.
El ahorro utiliza dinero que ya es tuyo.
Por eso, una combinación saludable puede ser:
Ingresos → gastos necesarios → ahorro → crédito utilizado responsablemente → inversión cuando exista una base financiera.
No necesitas tener cinco tarjetas diferentes.
En muchos casos, comenzar con una tarjeta que entiendas completamente y utilizarla responsablemente puede ser mejor que solicitar varias al mismo tiempo.
¿Nu, Stori o cuál tarjeta conviene?
No existe una tarjeta perfecta para todas las personas.
La mejor opción depende de tus ingresos, hábitos de consumo, capacidad de pago, historial crediticio y objetivos.
Una tarjeta con beneficios atractivos puede dejar de ser conveniente si tiene un costo elevado o si no puedes pagarla a tiempo.
Antes de aceptar una oferta, revisa directamente las condiciones oficiales de la institución y compara el CAT, intereses y comisiones.
También puedes consultar las herramientas de educación financiera de CONDUSEF para aprender más sobre tarjetas y crédito.
Consejos de finanzas para jóvenes que puedes comenzar hoy
- No gastes todo tu sueldo apenas lo recibas.
- Separa una cantidad para ahorro automáticamente.
- Utiliza Cajitas o apartados para dividir tus objetivos.
- No confundas límite de crédito con dinero disponible.
- Revisa siempre el CAT y las comisiones de una tarjeta
- Intenta pagar el total para no generar intereses.
- Evita retirar efectivo de una tarjeta de crédito sin conocer las comisiones.
- Crea un fondo para emergencias.
- Compara diferentes productos antes de contratar.
- Revisa periódicamente las tasas porque pueden cambiar.

El objetivo no es ahorrar perfecto, sino empezar
Aprender sobre finanzas para jóvenes puede parecer complicado al principio, pero realmente comienza con decisiones sencillas: saber cuánto ganas, cuánto gastas, cuánto debes y cuánto puedes ahorrar.
Una tarjeta de crédito no tiene que convertirse en un problema. Una cuenta con rendimiento tampoco es una solución mágica para hacer crecer tu dinero.
La verdadera ventaja está en aprender a utilizar cada herramienta para un propósito específico.
Si estás comenzando tu vida laboral, tu primer objetivo puede ser conseguir un empleo estable, crear un presupuesto, formar un fondo de emergencia y aprender a utilizar correctamente el crédito.
Con el tiempo, esos pequeños hábitos pueden convertirse en una base financiera mucho más sólida.
Importante: las tasas, CAT, promociones, requisitos, límites y condiciones de los productos financieros pueden cambiar. Antes de contratar cualquier producto, consulta la información oficial de la institución y verifica las condiciones vigentes.
Aviso de información financiera: Las herramientas y datos mostrados en esta sección son de carácter educativo e informativo. Empleos Neko no realiza asesoría financiera personalizada ni gestión de inversiones. Los rendimientos pasados de las plataformas mencionadas (como Cetes o SOFIPOs) no garantizan ganancias futuras. Verifica siempre los términos y tasas vigentes de cada entidad antes de invertir tu dinero.